下属单位管理不成熟、集团依赖大时的企业管理策略
在集团化运营中,常会遇到部分下属单位管理成熟度低、自主能力弱,对集团在资源、决策、人力等方面形成深度依赖。这类单位一旦尝试独立运营,往往面临市场竞争力不足、制度缺失、人才断层、资金链脆弱等多重风险。由此引发的管理难题,即“易得企业管理”困境——看似拥有集团后盾,实则暗藏失控与低效隐患。如何有效管理这类下属单位,成为集团管理者的必修课。
一、管理不成熟与高依赖的典型表现
管理不成熟通常体现为:缺乏完整的战略规划与预算体系,流程随意、职责不清;中高层管理团队能力不足,习惯等待集团指令;绩效考核流于形式,员工缺乏主动性。对集团依赖大则表现为:关键决策需集团审批,资金靠集团拨付或担保,业务来源依赖集团内部关联交易,甚至人事任免也由集团直接插手。此时若强行推独立运营,该单位很可能因失去“输血”而迅速陷入混乱,风险极高。
二、风险剖析:独立运营为何险象环生
- 战略真空:单位自身没有清晰的市场定位和竞争策略,脱离集团庇护后易迷失方向。
- 财务脆弱:缺乏独立融资能力和成本控制体系,应收应付管理混乱,现金流随时断裂。
- 人才短板:关键岗位依赖集团派驻,自身造血功能差,独立后核心人才流失加剧。
- 合规与风控缺位:法务、审计、内控体系不健全,独立运营后法律与经营风险陡增。
- 文化冲突:长期形成的“等靠要”惯性,与独立运营所需的担当、创新文化格格不入。
三、集团管控与赋能并举的管理策略
(一)分类定位,循序渐进
首先对下属单位进行成熟度评估,将其划分为“扶持期”“过渡期”“成熟期”。对不成熟且高依赖的单位,不应直接推向市场,而应设定3-5年的能力建设路线图,分阶段下放权力。初期采用“运营管控型”模式,集团深度介入;中期转向“战略管控型”,抓大放小;后期过渡到“财务管控型”,实现自主经营。
(二)强化集团赋能,而非简单输血
集团应从“给钱给业务”转向“给能力给机制”。具体包括:
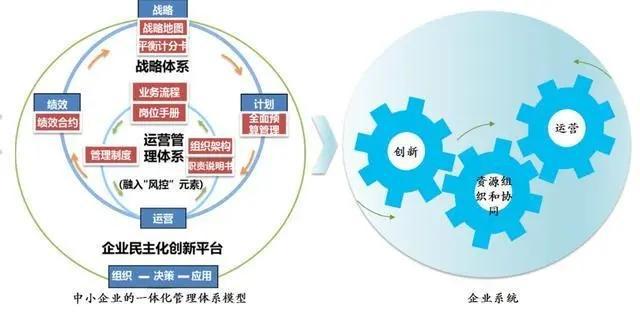
- 体系输出:帮助建立标准化的财务、人力、运营、风控流程,并派驻专家辅导落地。
- 人才孵化:实施管理层轮训、挂职锻炼,建立后备人才池,逐步替换不胜任者。
- 资源对接:在集团内部搭建协同平台,引导该单位与成熟兄弟单位结对,学习最佳实践。
- 资金支持:以“借款转投资”或“绩效挂钩补贴”等方式,激励其提升自我造血能力。
(三)设计过渡期治理结构
在独立运营前,可设立“过渡期管理委员会”,由集团高管、外部专家和该单位负责人共同组成,聚焦重大决策。建立“红黄绿灯”预警机制:对现金流、客户满意度、核心人才流失率等关键指标实时监控,一旦触红灯,集团立即启动干预或收权。
(四)推行“内部市场化”模拟独立
在不改变法人结构的前提下,让该单位模拟独立核算:内部交易按市场价结算,占用集团资金需支付利息,共享服务按成本分摊。通过“亲兄弟明算账”,逐步培养其成本意识和经营能力。可设定“虚拟股权”或“超额利润分享”,激励团队主动改善管理。
(五)构建退出与整合预案
若经过培育,该单位仍无法达到最低独立运营标准(如连续两年现金流为负、核心团队溃散),集团应果断决策:要么将其合并入更成熟的单位,要么收缩业务、剥离资产,避免形成“无底洞”。这需要提前制定预案,包括人员安置、资产处置、法律纠纷应对等。
四、案例简析
某大型制造集团下属贸易公司,长期依赖集团内部订单,管理粗放,独立运营后首年亏损严重。集团随后调整策略:暂缓独立,派驻财务总监和运营副总,建立按周复盘机制;同时引入外部客户开发激励,两年后该单位外部收入占比从10%升至45%,顺利实现自负盈亏。这一过程表明,耐心赋能比一刀切独立更有效。
五、
对管理不成熟、对集团依赖大的下属单位,简单推其独立运营无异于拔苗助长。正确的企业管理之道是:正视依赖现实,以赋能为先、管控为底、过渡为策,分阶段提升其市场化能力。唯有如此,才能将“易得”的管理难题转化为集团整体竞争力的增长点,实现从“输血”到“造血”的平稳蜕变。
如若转载,请注明出处:http://www.ydemc.com/product/28.html
更新时间:2026-09-15 10:58:28